 Busimy
Presupuesto familiar: cómo armarlo paso a paso
Un presupuesto familiar se arma en cuatro pasos: sumar lo que entra por mes, anotar los gastos fijos, ponerle un tope a los variables (supermercado, salidas, transporte) y decidir cuánto ahorrar antes de gastar. Después se sigue mes a mes comparando lo presupuestado con lo gastado de verdad.
Paso 1: lo que entra
Sumá los ingresos netos de todos los que aportan: sueldos, changas, alquileres que cobrás. Si alguno varía, usá un promedio prudente de los últimos meses.
Paso 2: los gastos fijos
Son los que llegan todos los meses más o menos iguales: alquiler o cuota de la casa, expensas, servicios, internet y celular, prepaga, colegio, seguros, suscripciones, cuotas de la tarjeta.
Anotalos con su monto real. Si no los conocés, mirá los últimos dos o tres meses de tu cuenta y de la tarjeta.
Paso 3: los variables, con tope
Supermercado, comida afuera, transporte, salidas, ropa, regalos. Acá está el margen. Poné un tope por categoría: no tiene que ser perfecto, tiene que ser realista.
Paso 4: el ahorro primero
Decidí cuánto ahorrar al principio del mes, no con lo que sobra al final (casi nunca sobra). Aunque sea un 5 o 10 % de lo que entra: lo importante es que sea automático.
Un ejemplo con números
Una familia cobra $2.000.000 por mes entre los dos. Gastos fijos: $1.100.000 (alquiler, servicios, colegio, prepaga). Ahorro: $200.000 (10 %). Les quedan $700.000 para variables: $450.000 de supermercado, $120.000 de transporte y $130.000 para salidas y otros.
A fin de mes comparan: si el supermercado dio $520.000, saben que el mes que viene tienen que ajustar ahí o subir ese tope y bajar otro.
Cómo seguirlo sin que sea un trabajo
- Anotá los gastos en el momento, desde el celular. Dictando o con una foto del ticket tarda segundos.
- Mirá el presupuesto una vez por semana: cuánto llevás gastado de cada categoría.
- Ajustá los topes después de dos o tres meses, con números reales.
- Si comparten la casa, que todos anoten: el presupuesto es de todos.
Cómo lo hace Busimy
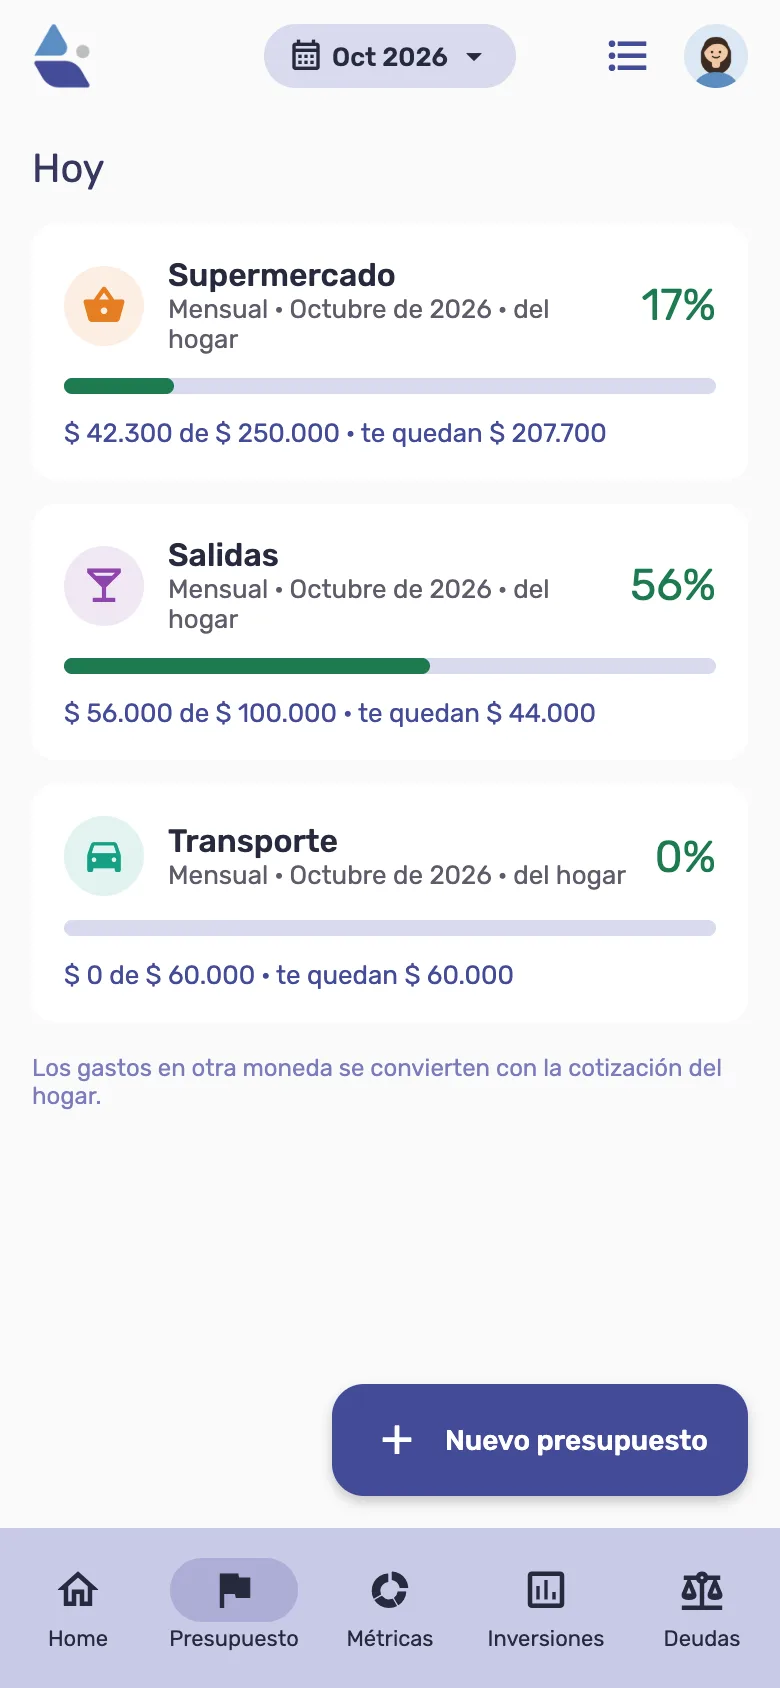
En Busimy armás presupuestos por categoría y por el período que quieras (mes, semana, año o fechas propias), del hogar o personales. A medida que anotan gastos ves cuánto queda de cada uno, y en Métricas ves en qué se va la plata mes a mes y qué podés esperar el mes que viene.
Preguntas frecuentes
- ¿Qué porcentaje del sueldo conviene ahorrar?
- Una referencia común es 10 a 20 %. Si hoy no llegás, empezá con lo que puedas y subilo de a poco: la constancia importa más que el número.
- ¿Las cuotas de la tarjeta van en fijos o en variables?
- En fijos: ya están comprometidas. Conviene saber cuánto pagás en cuotas cada mes y hasta cuándo, antes de sumar nuevas.
- ¿Sirve la regla 50/30/20?
- Es un buen punto de partida (50 % necesidades, 30 % gustos, 20 % ahorro), pero con alquileres altos los fijos suelen superar el 50 %. Adaptala a tus números.